Domain sofr.de kaufen?
Wir ziehen mit dem Projekt
sofr.de um.
Sind Sie am Kauf der Domain
sofr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofr.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
SOFR Futures and Options, Ratgeber von Christian Schaller, Doug Huggins"SOFR Futures and Options" ist ein umfassender Ratgeber, der Fachleuten und Studierenden eine praxisnahe Anleitung zur Umstellung von LIBOR auf SOFR bietet. Der erste Abschnitt behandelt die grundlegenden Konzepte, die für das Verständnis der SOFR-Futures und -Optionen entscheidend sind, einschliesslich des Repo-Marktes, der Konstruktion von SOFR und der verschiedenen SOFR-basierten Kreditmärkte. Der zweite Abschnitt enthält detaillierte, durchgerechnete Beispiele für das Hedging von Krediten, Swaps, Anleihen und Floors mit SOFR-Futures und -Optionen. Unterstützt durch interaktive Tabellenkalkulationen, die online zugänglich sind, stellt dieses Buch eine wertvolle Ressource für Fachleute in Finanzinstituten dar und ist auch für Studierende der Finanz- und Wirtschaftswissenschaften sowie für diejenigen, die sich auf die Chartered Financial Analyst-Prüfung vorbereiten, von Bedeutung.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
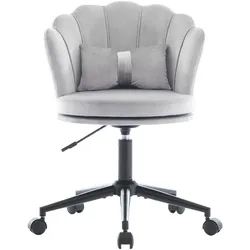
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung von Meta-Tags und SEO-Optimierung für deine Webseite, Taschenbuch von Attila Varga, Bookmundo, 978-94-037-4679-1Die Bedeutung Von Meta-tags Und Seo-optimierung Für Deine Webseite, Taschenbuch Von Attila Varga, Bookmundo, 978-94-037-4679-1, Seitenanzahl: 9213,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Bookmundo Direct Die Bedeutung von Meta-Tags und SEO-Optimierung für deine Webseite (Deutsch, Softcover, Attila Varga) (57053450)Bookmundo Direct Die Bedeutung von Meta-Tags und SEO-Optimierung für deine Webseite (Deutsch, Softcover, Attila Varga) (57053450)13,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfolio-Optimierung und Beta-Bestimmung unter Verwendung impliziter Informationen, Taschenbuch von Sven Sassning, Cuvillier Verlag,Portfolio-optimierung Und Beta-bestimmung Unter Verwendung Impliziter Informationen, Taschenbuch Von Sven Sassning, Cuvillier Verlag, 978-3-95404-254-8, Seitenanzahl: 17225,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOFR Futures and Options, Ratgeber von Christian Schaller, Doug Huggins"SOFR Futures and Options" ist ein umfassender Ratgeber, der Fachleuten und Studierenden eine praxisnahe Anleitung zur Umstellung von LIBOR auf SOFR bietet. Der erste Abschnitt behandelt die grundlegenden Konzepte, die für das Verständnis der SOFR-Futures und -Optionen entscheidend sind, einschliesslich des Repo-Marktes, der Konstruktion von SOFR und der verschiedenen SOFR-basierten Kreditmärkte. Der zweite Abschnitt enthält detaillierte, durchgerechnete Beispiele für das Hedging von Krediten, Swaps, Anleihen und Floors mit SOFR-Futures und -Optionen. Unterstützt durch interaktive Tabellenkalkulationen, die online zugänglich sind, stellt dieses Buch eine wertvolle Ressource für Fachleute in Finanzinstituten dar und ist auch für Studierende der Finanz- und Wirtschaftswissenschaften sowie für diejenigen, die sich auf die Chartered Financial Analyst-Prüfung vorbereiten, von Bedeutung.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
Ähnliche Suchbegriffe für Sollzins
-
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung von Meta-Tags und SEO-Optimierung für deine Webseite, Taschenbuch von Attila Varga, Bookmundo, 978-94-037-4679-1Die Bedeutung Von Meta-tags Und Seo-optimierung Für Deine Webseite, Taschenbuch Von Attila Varga, Bookmundo, 978-94-037-4679-1, Seitenanzahl: 9213,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neurowissenschaften und Marketing: Informationen aus der Black Box Gehirn zur Optimierung des Marketing Mix, Taschenbuch von Andreas Schmidt,Neurowissenschaften Und Marketing: Informationen Aus Der Black Box Gehirn Zur Optimierung Des Marketing Mix, Taschenbuch Von Andreas Schmidt, Diplomica Verlag Gmbh, 978-3-8428-8258-4, Seitenanzahl: 13244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.